


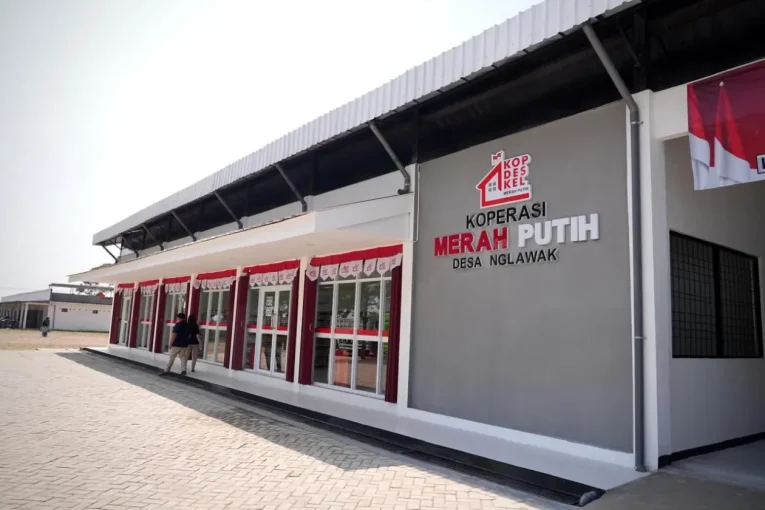
Pemerintah berencana menyalurkan gaji Aparatur Sipil Negara (ASN) dan pensiunan melalui Koperasi Desa/Koperasi Merah Putih (Kopdes). Meski wacana ini dianggap dapat memberikan ruang bagi Kopdes untuk berkembang dan mengambil peran yang lebih besar dalam layanan keuangan. Namun, pemerintah perlu menjelaskan tujuan perubahan mekanisme pembayaran yang selama ini telah berjalan melalui sistem perbankan. Selama ini gaji yang dibayarkan langsung ditujukan kepada penerimanya. Dana dari pemerintah disalurkan melalui layanan perbankan untuk kemudian langsung sampai kepada ASN sebagai penerima.
Ekonom UGM Amirullah Setya Hardi, Ph.D., mengingatkan bahwa penyaluran gaji harus menjamin hak ASN dan pensiunan, terutama dari sisi jumlah dan ketepatan waktu pembayaran. Perubahan mekanisme tidak boleh menyebabkan pengurangan nominal maupun keterlambatan penerimaan gaji.“Perlu dipastikan bahwa skema ini tidak mengurangi dari sisi jumlah dan tidak mengalami keterlambatan dari sisi waktu. Kalau setelah itu muncul manfaat-manfaat lain, tentu silakan saja,” tambahnya, Selasa (3/11).
Amirullah menilai sistem perbankan yang telah berjalan memiliki infrastruktur layanan yang relatif mapan. Karena itu, jika Kopdes diberi tanggung jawab yang lebih besar, pemerintah perlu mempertimbangkan kebutuhan investasi pada sistem transaksi, keamanan, dan kapasitas kelembagaan.
 Ia mendorong pemerintah untuk melakukan kajian dan berkoordinasi dengan kementerian terkait, pemerintah daerah, OJK, serta pihak-pihak lain sebelum menerapkan skema tersebut. Menurutnya, proyek percontohan (pilot project) diperlukan untuk menguji kelayakan dan efektivitas kebijakan.
Risiko Kelembagaan
Pakar ekonomi pembangunan FEB UGM lainnya, Dr. Evi Noor Afifah, S.E., M.S.E., juga menyoroti bahwa kesiapan kelembagaan, tata kelola, dan literasi keuangan di koperasi desa masih belum teruji. Menurutnya, penyaluran gaji merupakan layanan yang sensitif karena berkaitan langsung dengan pendapatan yang digunakan untuk memenuhi kebutuhan hidup. “Setidaknya ada tiga risiko utama yang dikhawatirkan, yaitu risiko operasional dan keamanan transaksi, tata kelola dan konflik kepentingan, serta risiko sistemik terhadap kepercayaan publik apabila terjadi kegagalan bayar,” ungkapnya.
Menurutnya, keberhasilan inklusi keuangan tidak cukup diukur dari jumlah transaksi yang dialihkan ke koperasi. Layanan keuangan harus mampu memberikan akses yang aman, terjangkau, dan dapat dipercaya.
Evi mengatakan bahwa keterlibatan Kopdes juga tidak otomatis menciptakan efek pengganda (multiplier effect) bagi UMKM. Multiplier effect baru akan terjadi jika kebijakan ini mampu mendorong peningkatan belanja lokal, memperkuat rantai pasok UMKM, menciptakan lapangan kerja, dan meningkatkan produktivitas usaha.“Pemerintah perlu membedakan antara bertambahnya transaksi melalui Kopdes dan terciptanya aktivitas baru di perdesaan. Dampak keberhasilan perlu dibuktikan melalui evaluasi yang kredibel bahwa kebijakan ini menghasilkan tambahan omzet, nilai tambah, dan kesempatan kerja dibandingkan dengan kondisi tanpa kebijakan,” terangnya.
Uji Coba Sebelum Penerapan
Evi menekankan perlunya penguatan profesionalisme pengelola, transparansi, kapasitas manajerial, dan akuntabilitas Kopdes sebelum diberikan tanggung jawab yang lebih besar. Menurutnya, kebijakan publik semestinya lahir dari analisis masalah dan bukti dengan memperhatikan logika ekonomi, risiko kelembagaan, dan efisiensi. “Pemerintah mesti terlebih dahulu membenahi kualitas dan tata kelola Kopdes. Hindari membangun ambisi besar di atas fondasi kelembagaan yang belum kokoh. Kalau manfaatnya belum jelas dan berpotensi memiliki risiko yang kegagalannya harus ditanggung oleh banyak pihak,” ujarnya.
 Ia mengusulkan agar pemerintah menguji skema tersebut melalui proyek percontohan di wilayah tertinggal, terdepan, dan terluar (3T), terutama di daerah yang menghadapi kendala biaya transportasi, keterbatasan jaringan digital, serta keterbatasan akses terhadap layanan keuangan.
Uji coba tersebut dapat digunakan untuk menilai apakah Kopdes benar-benar mampu mengurangi biaya dan mempermudah akses layanan bagi penerima gaji maupun pensiunan. Evaluasi perlu mencakup biaya yang ditanggung penerima, ketepatan waktu pembayaran, keamanan transaksi, keandalan layanan, serta dampaknya terhadap omzet UMKM, nilai tambah ekonomi, dan penciptaan lapangan kerja.
Menurut Evi, kebijakan publik perlu didasarkan pada analisis masalah dan bukti dengan mempertimbangkan logika ekonomi, risiko kelembagaan, serta efisiensi. Dengan demikian, keterlibatan Kopdes dalam layanan keuangan perlu dirancang berdasarkan kebutuhan dan kesiapan kelembagaan agar manfaatnya dapat dirasakan oleh masyarakat tanpa mengorbankan keamanan dan hak-hak penerima gaji.“Sebelum skema ini diterapkan, pemerintah wajib membuktikan bahwa skema ini lebih efisien, lebih aman, dan lebih bermanfaat daripada sistem yang sudah berjalan,” pungkasnya.
Reportase : Shofi Hawa Anjani/Humas FEB
Editor : Gusti Grehenson
Foto : Infobanknews dan Dok. Humas FEB